Les travailleurs calculent pour ne pas perdre leur pension de retraite lorsqu'ils démissionnent
De nombreux travailleurs prennent l'initiative de trouver des moyens de maintenir la durée de cotisation à l'assurance sociale lorsqu'ils quittent leur ancien emploi afin d'avoir une pension plus tard.
Mme Pham Thi Lan (51 ans, Ninh Binh) travaille actuellement et participe à l'assurance sociale (BHXH) depuis près de 10 ans. Cependant, en raison de la détérioration de sa santé, il est difficile de répondre aux exigences du travail, elle prévoit de travailler jusqu'à la fin de cette année, puis de prendre sa retraite.
Bien qu'il reste encore près de 9 ans avant l'âge de la retraite, Mme Lan a calculé un plan pour continuer à cotiser à l'assurance sociale au lieu de choisir de retirer une fois. L'objectif de l'ouvrière est de maintenir sa durée de participation pour atteindre au moins 15 ans, afin d'avoir la possibilité de percevoir une pension de retraite à la vieillesse.
J'ai l'intention d'aller faire un autre travail plus léger, avec un salaire bas, et je serai également exemptée de cotisations d'assurance sociale. S'il est difficile de trouver un nouvel emploi, j'économiserai, en prélevant 1,2 million de dongs par mois pour payer l'assurance sociale volontaire" - a déclaré Mme Lan.
Parmi les options, Mme Lan privilégie toujours la recherche d'un nouvel emploi dans l'entreprise. L'ouvrière est prête à accepter un salaire d'environ 6 millions de dongs/mois, soit seulement la moitié de son revenu actuel, à condition que le travail corresponde à sa santé et qu'elle continue à être assurée socialement.
Le paiement obligatoire de l'assurance sociale dans l'entreprise offre encore plus d'avantages que l'assurance volontaire. En particulier, les avantages de l'assurance maladie, de l'assurance chômage ou des congés de maladie sont toujours payés", a déclaré Mme Lan.
S'il ne trouve pas d'emploi approprié, Mme Lan prévoit de passer à l'option de cotisation volontaire à l'assurance sociale.
Selon ses calculs, 5 ans de cotisations d'assurance sociale volontaire coûteront environ plus de 70 millions de dongs. Cette somme d'argent équivaut à environ six mois de travail actuel et elle pense qu'elle peut tout à fait prendre l'initiative, sans avoir à compter sur ses enfants.
L'objectif de Mme Lan est de pouvoir percevoir une pension de retraite minimale d'environ 2,5 millions de dongs/mois à l'âge de 60 ans.
Mon mari et moi avons un épargne, les intérêts sont de plus d'un million de dongs par mois, plus 2,5 millions de pensions de retraite, ce qui suffit à peine à vivre à la campagne. De plus, les pensions de retraite sont souvent ajustées à la hausse, il n'y a donc pas grand-chose à craindre" - a déclaré Mme Lan.
Non seulement Mme Lan, mais Mme Pham Thi Sen, propriétaire d'une entreprise individuelle à Ninh Binh, a également pris l'initiative de participer à l'assurance sociale pour se préparer à la vie future.
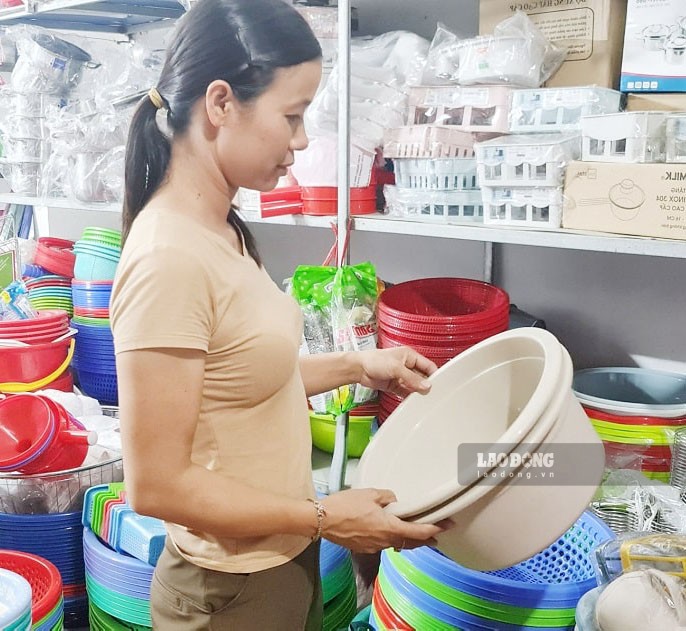
Auparavant, Mme Sen participait à l'assurance sociale volontaire avec une cotisation d'environ 500 000 VND/mois. Lorsque ses conditions économiques se sont améliorées et qu'elle a mieux compris la signification d'avoir une pension de retraite, elle a progressivement augmenté sa cotisation à plus d'un million de VND par mois.
En 2026, dès qu'il y aura une réglementation sur la participation obligatoire à l'assurance sociale pour les ménages commerciaux, Mme Sen n'hésitera pas à participer. Selon elle, le paiement de l'assurance sociale ne vise pas seulement la pension de retraite à la retraite, mais l'aide également à être plus rassurée quant aux droits à l'assurance maladie, aux allocations de maladie, au chômage...
Actuellement, son activité est assez stable, Mme Sen se fixe pour objectif de continuer à cotiser pendant 20 ans et d'augmenter progressivement son niveau de cotisation pour viser une pension d'environ 3,5 millions de dongs/mois.
Dans près de 20 ans, j'aurai l'âge de la retraite, à ce moment-là, les prix pourraient être beaucoup plus élevés qu'aujourd'hui, donc le niveau de la pension de retraite devra également être d'au moins 3,5 millions de dongs pour être suffisant pour vivre. Pour moi, le point de départ de ce niveau est assez stable car la pension de retraite est généralement ajustée à la hausse au fil du temps, donc je suis plus rassurée plus tard" - a déclaré Mme Sen.
Voir l'original ici