Suppression du salaire de base et du coefficient de salaire lors de la réforme salariale
Lors de la réforme salariale, le salaire de base et le coefficient de salaire actuels seront supprimés, et le salaire de base sera établi avec un montant spécifique dans le nouveau barème salarial.
Le ministère de l'Intérieur dirige actuellement l'élaboration du projet de réforme de la politique salariale et de l'assurance sociale (BHXH). Il est prévu d'achever le projet et de le soumettre au Comité du Parti du gouvernement en novembre 2026, avant de le soumettre au Bureau politique et au Secrétariat en février 2027.
Le plan fixe l'objectif d'achever le processus de recherche et d'élaboration du projet et du projet de résolution dans les meilleurs délais, servant de base à la présentation à la 5e conférence du Comité central du Parti du XIVe mandat pour examen.
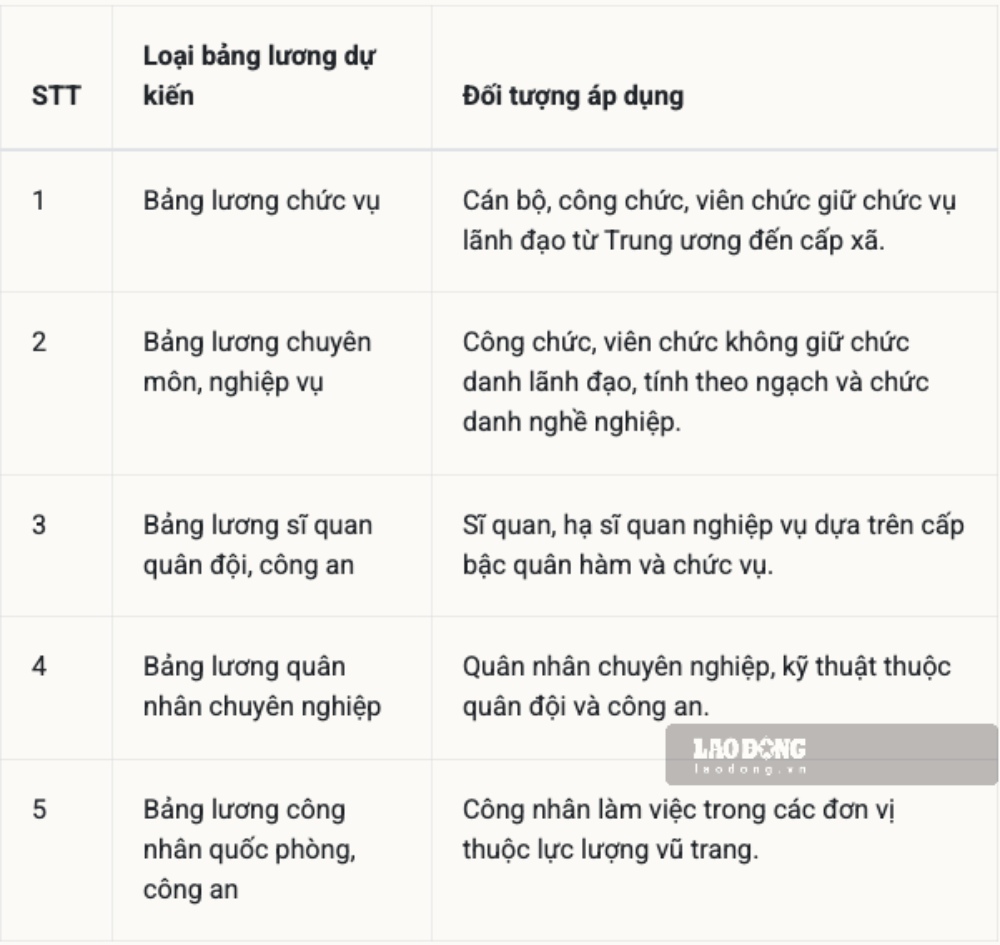
Il est prévu qu'il y ait 5 nouveaux barèmes de salaires pour le secteur public conformément à l'esprit de la résolution 27-NQ/TW.
Le salaire de base actuel est de 2 530 000 VND/mois, appliqué à partir du 1er juillet 2026 conformément au décret n° 161/2026/ND-CP.
Au point 3.1, sous-rubrique 3, point 2 de la résolution 27-NQ/TW de 2018, il est précisé comment déterminer les éléments spécifiques pour concevoir un nouveau barème salarial.
Parmi celles-ci, la suppression du salaire de base et du coefficient de salaire actuels, la construction d'un salaire de base en montants spécifiques dans le nouveau barème salarial.
Mettre en œuvre de manière uniforme le régime des contrats de travail conformément aux dispositions du Code du travail pour les personnes exerçant des fonctions d'exécution et de service, ne pas appliquer le barème des salaires des fonctionnaires et des employés à ces sujets.
Déterminer le salaire le plus bas des fonctionnaires et des employés du secteur public est le salaire des personnes exerçant un emploi nécessitant un niveau de formation intermédiaire (niveau 1) qui n'est pas inférieur au salaire le plus bas des travailleurs formés dans le secteur des entreprises.
Élargir les relations salariales comme base pour déterminer le niveau de salaire spécifique dans le système de grilles salariales, se rapprocher progressivement des relations salariales du secteur des entreprises en fonction des ressources de l'État.
Perfectionner le régime d'augmentation de salaire régulière et d'augmentation de salaire anticipée pour les cadres, les fonctionnaires, les employés et les forces armées conformément aux réglementations du nouveau barème salarial.
En ce qui concerne le mécanisme de gestion des salaires et des revenus, les chefs d'agences, d'organisations et d'unités sont autorisés à utiliser le fonds salarial et les dépenses courantes allouées chaque année pour embaucher des experts, des scientifiques, des personnes ayant des talents spéciaux pour exercer les fonctions de l'agence, de l'organisation ou de l'unité et décider du niveau de paiement des revenus proportionnel à la tâche assignée.
Le chef de l'agence, de l'organisation ou de l'unité élabore un règlement pour récompenser périodiquement les sujets relevant de sa gestion, en lien avec les résultats de l'évaluation et du classement du niveau d'achèvement du travail de chaque personne.
Élargir l'application du mécanisme pilote à certaines provinces et villes relevant directement du gouvernement central qui ont auto-équilibré leur budget et assuré suffisamment de ressources pour mettre en œuvre la réforme salariale, les politiques de sécurité sociale sont financées par des revenus moyens supplémentaires ne dépassant pas 0,8 fois le fonds salarial de base des cadres, fonctionnaires et employés relevant de leur champ de gestion.
Les unités de service public (ĐVSNCL) qui assurent elles-mêmes les dépenses courantes et les dépenses d'investissement, ou qui assurent elles-mêmes les dépenses courantes et les fonds financiers de l'État en dehors du budget de l'État, bénéficient d'un mécanisme d'autonomie salariale en fonction des résultats des activités comme les entreprises.
Les ĐVSNCL qui assurent eux-mêmes une partie des dépenses courantes et les ĐVSNCL dont le budget de l'État assure la totalité des dépenses courantes appliquent le régime salarial comme les fonctionnaires.
Le salaire réel versé est lié au poste de travail, au titre professionnel de fonctionnaire décidé par le chef du ĐVSNCL sur la base des revenus, de la productivité du travail, de la qualité du travail et de l'efficacité du travail.
Lire l'original ici